Lorsqu’une entreprise à vendre en Suisse retient mon attention, je ne me fie jamais au prix affiché seul. Je commence par resserrer la recherche selon le canton, le secteur, le budget réellement finançable et le type de reprise envisagé. Un commerce de proximité à Genève, une PME artisanale dans le canton de Neuchâtel ou une activité de services dans le canton de Vaud n’impliquent pas les mêmes contraintes liées à l’emplacement, au bail, à la clientèle ou au personnel.
Filtrer les annonces sans se laisser guider par le seul prix
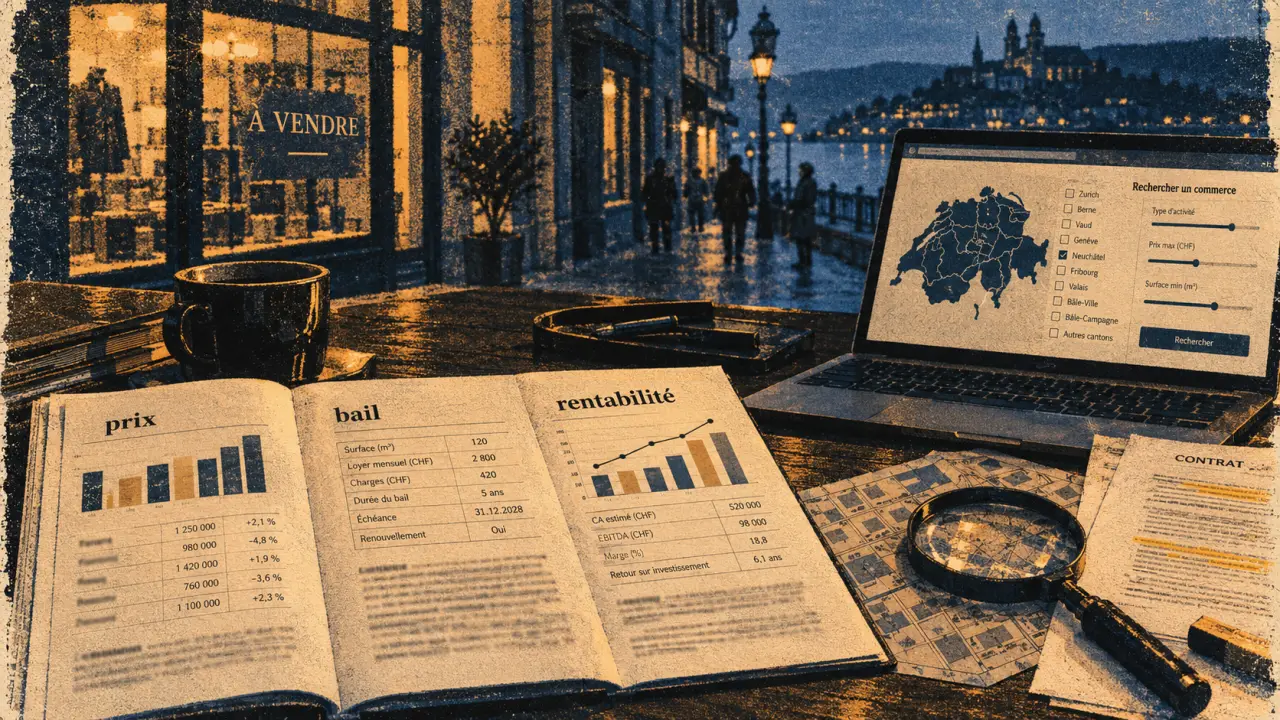
Les plateformes de cession permettent généralement de filtrer les offres par canton, catégorie, prix minimum et maximum, parfois avec un numéro d’identification. Ces outils facilitent la recherche, mais je compare uniquement des annonces qui présentent des informations suffisamment homogènes. Les prix observés vont de CHF 70’000 à plusieurs millions. Cette amplitude reflète la taille de l’activité, mais aussi la nature de ce qui est vendu.
Comparer ce qui est réellement inclus
Pour chaque entreprise à reprendre, je regarde d’abord l’activité, la localisation, le prix, le chiffre d’affaires lorsqu’il est communiqué, la rentabilité, le stock, les équipements, les éventuels murs et les conditions de transition proposées par le cédant. Une offre affichée « prix sur demande » n’est pas forcément à écarter. Elle demande toutefois davantage de méthode au moment de la prise de contact.
- Le canton et la zone de chalandise ;
- Le secteur et les autorisations nécessaires ;
- Le bail commercial, sa durée, son loyer et ses conditions de transfert ;
- La dépendance à quelques clients, fournisseurs ou salariés clés ;
- La raison de la vente et la durée possible de la passation.
Je vérifie aussi si l’annonce concerne une société entière, un fonds de commerce ou seulement certains actifs. Deux offres affichant un prix similaire peuvent donc correspondre à des opérations très différentes. Cette distinction influence directement le financement, les risques repris et les démarches à effectuer.
Lire l’entreprise comme un empilement de strates
Je considère une activité existante comme un empilement de strates plutôt que comme un simple ensemble de biens. La vitrine et le matériel sont visibles, mais une part importante de la valeur se trouve dans les habitudes de la clientèle, la fiabilité des fournisseurs, les procédures, les accès numériques, la réputation locale et le savoir détenu par certaines personnes. Cette lecture évite de surpayer des actifs tangibles ou de sous-estimer le coût d’une clientèle qui ne suivrait pas.
Dans une reprise en Suisse romande, j’analyse l’emplacement de manière concrète : flux piétonnier, concurrence proche, stationnement, transports et évolution du quartier. À Neuchâtel comme à Lausanne, une bonne adresse ne compense pas un modèle économique fragile. À l’inverse, une activité B2B peut dépendre moins du passage dans la rue, mais davantage de quelques clients importants. La concentration du portefeuille mérite alors une vérification précise.
Choisir entre achat de titres, actifs et fonds de commerce
La forme de l’opération modifie le risque que l’acheteur accepte. Acheter les actions d’une SA ou les parts d’une Sàrl revient à reprendre la société elle-même, avec son histoire, ses contrats, ses actifs et, sous réserve des garanties négociées, ses engagements. L’acquisition d’actifs, souvent appelée asset deal, porte au contraire sur certains éléments : équipements, stock, marque, clientèle ou contrats repris avec l’accord des parties.
Un achat de titres maintient la continuité de la société, tandis qu’une reprise d’actifs permet de sélectionner ce qui doit être transféré. Le choix dépend du dossier, des garanties obtenues et des conséquences pratiques de l’opération. Je ne le réduirais donc pas à une préférence générale pour une structure plutôt qu’une autre.
Pourquoi cette distinction doit être documentée
La reprise d’actifs peut limiter l’exposition à certains passifs antérieurs, mais elle ne dispense pas de vérifier ce qui doit être transféré : bail, contrats de travail, licences, données, assurances et autorisations sectorielles. Un fonds de commerce recouvre notamment la clientèle et les éléments utiles à l’exploitation. Il ne remplace pas une analyse juridique précise.
Je fais donc examiner la convention de vente et les garanties prévues par des professionnels compétents. Le Registre du commerce permet de contrôler l’existence de la société, les personnes inscrites et certaines données formelles. Pour une SA ou une Sàrl, je ne considère jamais cet extrait comme un audit. C’est un point de départ, pas une validation de la santé financière.
Tester la rentabilité avant de négocier
Le chiffre d’affaires attire facilement l’attention, mais la capacité de l’entreprise à financer son exploitation, ses investissements et le remboursement de l’acquisition est plus révélatrice. Je demande les comptes annuels, les situations intermédiaires, le détail des dettes, les créances, les stocks, les investissements à venir, les contrats importants et l’évolution des marges. Une baisse liée à un événement ponctuel ne se lit pas comme une érosion régulière de la demande.
| Élément à examiner | Question utile |
|---|---|
| Résultat et trésorerie | L’activité génère-t-elle des liquidités après les charges courantes ? |
| Clientèle | Quelle part dépend des principaux clients ou du cédant ? |
| Personnel | Quelles compétences sont indispensables à la continuité ? |
| Investissements | Quel matériel devra être remplacé rapidement ? |
Je reste prudent face aux promesses de potentiel qui ne reposent sur aucun chiffre. La fracture numérique, la pénurie de main-d’œuvre dans certains métiers, la concurrence et les zones peu dynamiques peuvent peser durablement sur une reprise. Une valorisation sérieuse relie le prix aux résultats vérifiables, aux actifs transmis et aux risques identifiés.
Financer et sécuriser la reprise par étapes
Le financement combine souvent des fonds propres, un prêt bancaire et, selon l’accord conclu, un crédit vendeur. Avant toute offre ferme, je construis un business plan fondé sur des hypothèses contrôlables : prix, besoin en fonds de roulement, investissements, remboursements et marge de sécurité. Un apport mobilisé pour le prix ne doit pas faire oublier les liquidités nécessaires pendant les premiers mois.
- Définir les critères de recherche et le budget total, frais inclus.
- Signer un accord de confidentialité avant de recevoir les informations sensibles.
- Réaliser une due diligence financière, commerciale, juridique et fiscale.
- Présenter une lettre d’intention précisant le prix, la structure et les conditions.
- Obtenir les accords de financement et vérifier le bail, les licences et les autorisations.
- Signer une convention détaillant les garanties, les modalités de paiement et la passation.
Le contrat de travail suisse et le Code des obligations encadrent notamment des questions importantes lors d’un transfert d’entreprise, dont le sort des rapports de travail. Je sollicite une fiduciaire, un avocat ou un notaire selon la nature de la transaction. Leur intervention ne rend pas l’opération sans risque, mais elle aide à faire apparaître les points qui ne figurent pas dans une annonce.
Pour moi, la qualité d’une reprise se mesure autant à la solidité des vérifications qu’à l’intérêt initial de l’offre. Une entreprise à vendre en Suisse peut correspondre à un projet viable, mais seulement si le prix, les actifs transmis, la rentabilité, le financement et les obligations juridiques sont examinés ensemble.